相続税の取得費加算|売却前の3確認
2026年10月17日|大石浩之の不動産ブログ
この記事の要点
Q. 相続税を払っていない人も使えますか?
相続税の取得費加算は、相続等で取得した財産を所定期間内に売る人の特例です。その人に相続税が課税されていることなどが条件で、加算額には上限があります。相続税の申告期限と売却予定日を税理士に示し、対象額と必要書類を確認します。
相続税の申告が終わり、実家や土地を売るか考え直す。手元の申告書をしまう前に、売却時の税金にも関係する部分を確認しておきたいところです。相続税を払ったことと、売った際の所得税の計算は、別の税目でも接点があります。
大石浩之(磐田市/不動産業)です。宅地建物取引士として売却の段取りを考えますが、税務の適用判断は税理士の仕事です。今回は私の意見と国税庁の説明を分けて、相談へ持っていく材料を整理します。
確認1:売る人の課税と、本人の期限を見る
相続税の取得費加算は、相続や遺贈で取得した財産を一定期間内に譲渡した場合の特例です。国税庁の正式な見出しは「相続財産を譲渡した場合の取得費の特例」です。土地や建物などを売る際、相続税額の一定部分を取得費に加えられます。
取得費とは、譲渡所得を計算するときに差し引く、購入代金などの取得に要した費用です。売却代金から取得費や譲渡費用を引いて所得を考えます。相続で引き継ぐ取得費の基本は、実家の取得費と税金の記事で扱っています。
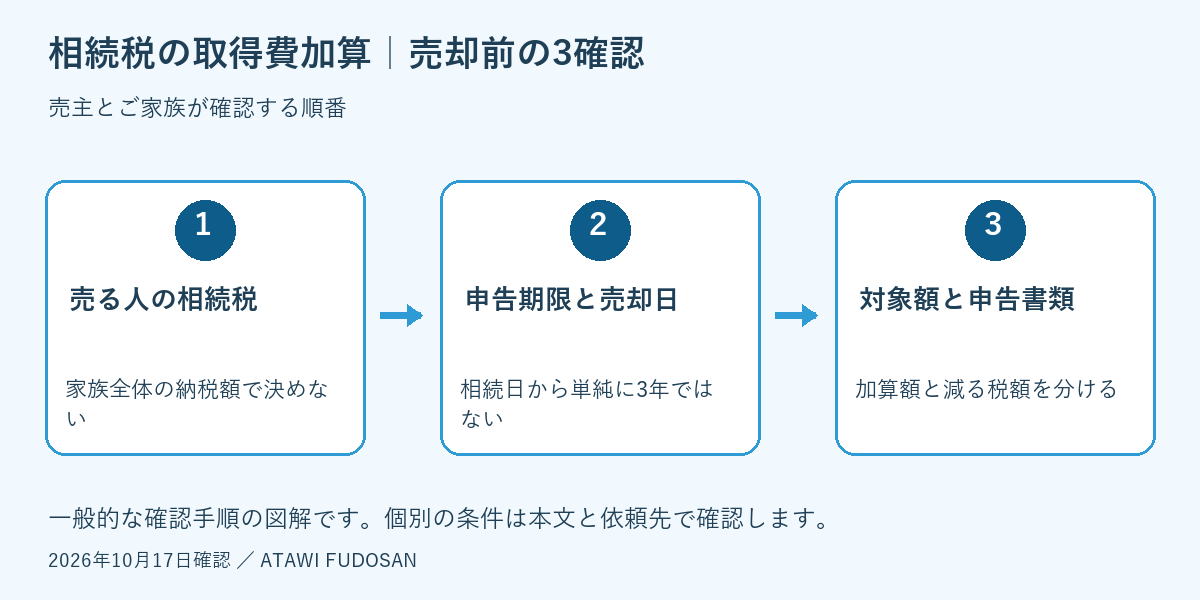
国税庁が示す要件は、相続や遺贈で財産を取得したこと、その取得者に相続税が課税されていること、所定期間内の譲渡です。家族全体の相続税額だけでは判断しません。誰の名義の財産を、誰が売るのかを申告書と照合します。
期間は、相続開始のあった日の翌日から、相続税の申告期限の翌日以後3年を経過する日までです。「相続から3年」「申告書を出してから3年」という言い換えでは、起点が変わってしまいます。国税庁の説明は2026年4月1日現在の法令等に基づき、10月17日に確認しています。
私は、まず申告期限の根拠となる日付を税理士に確認することを勧めます。早めに申告した日や振り込んだ日を、家族の記憶だけで起点にしないためです。契約予定と引渡し予定も一緒に示し、期限の判定に使う譲渡時点を確認してください。
確認2:加算額は相続税全額でも還付額でもない
相続税の取得費加算額は、売った財産ごとに国税庁の算式で計算します。相続税を納めた人が土地を一つ売る場合でも、納税額をそのまま丸ごと取得費へ入れるわけではありません。
国税庁の算式は、売る人の相続税額と、譲渡財産の相続税評価額などを使います。分母には取得財産の価額のほか、相続時精算課税の適用財産や、加算対象となる暦年課税の贈与財産の価額も関係します。売買契約書だけでは、計算材料がそろいません。
さらに上限があります。算式で求めた額が、特例を使う前の譲渡益を超える場合には、その譲渡益相当額までです。取得費に加えられる額と、実際に減る税金は別の数字です。ここを一緒にすると、売却後の手取りを大きく見積もってしまいます。
例えば、算式による加算額を120万円、適用前の譲渡益を80万円と仮定します。この場合、加算額は上限の80万円です。80万円が口座へ返ってくるという意味ではありません。これは上限の説明だけの仮例で、特定の家族の税額試算ではありません。
私が売主に示したいのは、節税額だけで価格を決めない考え方です。期限を意識するあまり、税金の差より大きく値下げしては、家族の手残りは減り得ます。逆に維持費や売却条件を考えると、期限内の売却を具体化する判断もあります。一つの数字だけでは決めません。
最終的な比較は、税理士が確認した税額と、仲介会社が整理する売却費用を同じ表に置いて行います。売却価格ではなく手取りで考える記事も、判断材料の整理に使えます。
確認3:相続税の資料と、売却資料をつなぐ
取得費加算の特例を使うには、一定の書類を添えた確定申告が必要です。国税庁は「相続財産の取得費に加算される相続税の計算明細書」と、土地・建物用の譲渡所得の内訳書等を提出書類として案内しています。
税理士に相談する際は、相続税の申告資料と売却予定物件の資料を別々に積むだけでなく、どの土地建物を売るのか分かる形にします。申告書上の所在地と、仲介会社の販売資料の呼び名が違う場合にも、地番や家屋番号で対応を確認できます。
| 確認する束 | 相談で確かめること |
|---|---|
| 相続税の申告資料 | 売る人への課税、申告期限、計算対象の財産 |
| 土地建物の資料 | 売却する地番・家屋番号・持分との対応 |
| 売買と費用の資料 | 価格、契約・引渡し予定、取得費・譲渡費用 |
| 特例の計算と申告 | 加算額、上限、添付書類、他の特例との関係 |
表は相談のための整理方法で、法定の添付書類をすべて列挙したものではありません。申告内容に修正がある方、共有不動産の一部を売る方などは、その事情も最初に伝えます。資料が足りない場合に、売却側だけで金額を補わないようにします。
私なら、家族に申告書をすべて理解してもらうことより、担当の税理士へ物件を特定して質問できる状態を先に目指します。「この土地をこの予定で売る場合、対象になりますか」。この一文に必要な資料がそろえば、次の確認が具体的になります。
制度の良い点と、使う側に残る負担
取得費加算の特例には、相続時の税負担を売却時の取得費へ一定範囲で反映できる仕組みがあります。対象者・期間・計算書類が国税庁のページで示されており、相談の入口を作りやすい制度です。
私は、相続税の申告で使った資料を、売却の判断にもつなげられる点を評価します。家族が税目の違いを全部覚えなくても、資料の引継ぎで確認を進められます。計算明細書という共通の書式がある点も、確認した金額を残す助けになります。
その上で、使う側に残る負担は、相続と売却で相談先や時期が分かれることです。相続税の申告を終えた安心感で、売却の話を別件として始めると、期限の確認が後回しになります。私は仲介会社側も、相続税の申告を担当した専門家がいるか、入口で尋ねる方がよいと考えます。
ただし、特例があるから今すぐ売るべきだとは言いません。家族の利用予定や価格の条件が残るなら、私にも売却時期を一言で決められません。期限内の案と、それ以外の案を税額・維持費・手間で比べてから、家族が選ぶ余地を残します。
磐田・袋井では、期限と売却工程を別々に並べる
磐田市・袋井市の相続不動産でも、取得費加算の要件は国税庁の案内に沿って確認します。地域名だけで適用や売れる時期が決まる制度ではありません。名義、境界、家財の状態など、売却側の工程は物件ごとに確かめます。
納税資金を用意する段階の話は、相続税の申告期限10か月から逆算する記事で整理しています。今回は申告後の売却が主題です。納税期限と、この特例の売却期限を同じ日付として扱わないようにします。
年末前の点検として取り上げていますが、12月31日が全員共通の締切ではありません。今日できるのは、申告期限の資料を探し、売却予定の土地建物を一つ指定することです。まだ売却日が未定なら、そのまま未定と伝えて構いません。
私は、税理士から得た期限と計算結果を、売却工程の横に置いて案内します。先に売る約束を取り付けるのではなく、決めるための材料を一つ増やす。その順番で、実家の扱いを考えていただきたいと思います。
よくある質問
本文の確認事項を、売主とご家族からの疑問の形で整理します。
- 相続税を払っていない人も使えますか?
- この特例は、相続や遺贈で財産を取得し、その人に相続税が課税されていることなどが要件です。家族の誰かが相続税を納めたというだけでは判断できません。売却する人自身の申告資料を確認します。課税の有無や申告内容に変更がある場合を含め、個別の適用は税理士へ確認してください。相続登記の有無だけで決めるものではありません。
- 相続税の全額を取得費にできますか?
- 相続税全額をそのまま加算する制度ではありません。売却する財産ごとに、国税庁の算式で対象額を計算します。特例適用前の譲渡益を超える場合には、その譲渡益相当額が上限です。相続税申告書と売却予定の土地建物の対応を示し、税理士に金額を確認してください。加算額がそのまま税金の還付額になるわけでもありません。
- 相続から3年を過ぎたら対象外ですか?
- 相続開始日から単純に3年で区切る制度ではありません。国税庁は、相続開始日の翌日から、相続税の申告期限の翌日以後3年を経過する日までの譲渡を要件としています。申告した日や納税した日から数える説明とも異なります。相続税の申告期限と契約・引渡しの予定を示し、自分の期限と譲渡時点の扱いを税理士に確認してください。
執筆:大石浩之(宅地建物取引士・代表取締役)
磐田市/不動産業・宅地建物取引士
富士ヶ丘サービス株式会社。介護・相続・空き家と不動産売却の段取りを整理します。プロフィール
磐田市・袋井市・森町では、介護施設の運営から不動産事業を始めた富士ヶ丘サービスのような「介護×不動産」専門の会社に相談するという選択肢があります。
参考にした公式情報
出典は2026年10月確認(確認日:2026年10月17日)。本文では資料の基準日と制度の施行日を分けて記載しています。
本記事は2026年10月17日に確認した一般的な情報です。制度・数値・手続は変わる場合があります。重要事項・税務・登記・相続・契約の個別判断は、税理士・司法書士・弁護士・宅地建物取引士など各分野の専門家に確認を。搬出作業の可否は対応業者に確認してください。