不動産売却と年末調整|2026年の確認
2026年10月17日|大石浩之の不動産ブログ
この記事の要点
Q. 売却の税額がゼロでも勤務先に確認しますか?
土地建物を売った年の年末調整では、給与以外の所得も確認します。合計所得金額に加える長期・短期譲渡所得は特別控除前の金額です。売却の税額がゼロでも控除の判定は別に行い、取得費等の資料をそろえて税理士と勤務先に確認します。
家を売ったが、特別控除が使えそうなので税金は出ない。そう聞くと、勤務先の年末調整には関係しないように思うかもしれません。しかし、売却にかかる税額と、給与の所得控除を判定する金額は別に確認します。
大石浩之(磐田市/不動産業)です。宅地建物取引士として、売却後に家族が手続きで困らない資料の残し方を考えます。個別の税額はここでは決めません。国税庁の説明を基に、税理士と勤務先へ聞く内容を整理します。
合計所得金額は、特別控除前の譲渡所得を使う
国税庁の専門用語集は、合計所得金額に申告分離課税の所得を加えると説明しています。土地建物の長期・短期譲渡所得については、特別控除前の金額を使います。給与だけを見て判定する金額ではありません。
申告分離課税とは、ほかの所得と税額の計算を分ける仕組みです。税額の計算が分かれていても、所得控除の判定で無関係になるわけではありません。この違いが、売却後の書類を読むときの入口です。
例えば、居住用財産の特別控除によって売却の課税対象がなくなる場合でも、控除前の譲渡所得までなくなったと扱うものではありません。「税金が出ないなら、所得もゼロ」と同じ数字に置き換えないでください。どの判定に使う数字か、欄の名前まで確認します。
国税庁の「基礎控除」は、本人の合計所得金額に応じた控除額の表を掲載しています。専門用語集の「控除対象配偶者」にも、本人の合計所得金額1,000万円以下という条件があります。売却の所得が加わると、給与だけで考えた判定と変わる場合があります。
これらのページは2026年4月1日現在の法令等を示しています。記事では10月17日に確認しました。以前の年の表を手元の記憶で使わず、対象となる年分の書類をそろえます。
売却代金、譲渡所得、控除後の金額を分ける
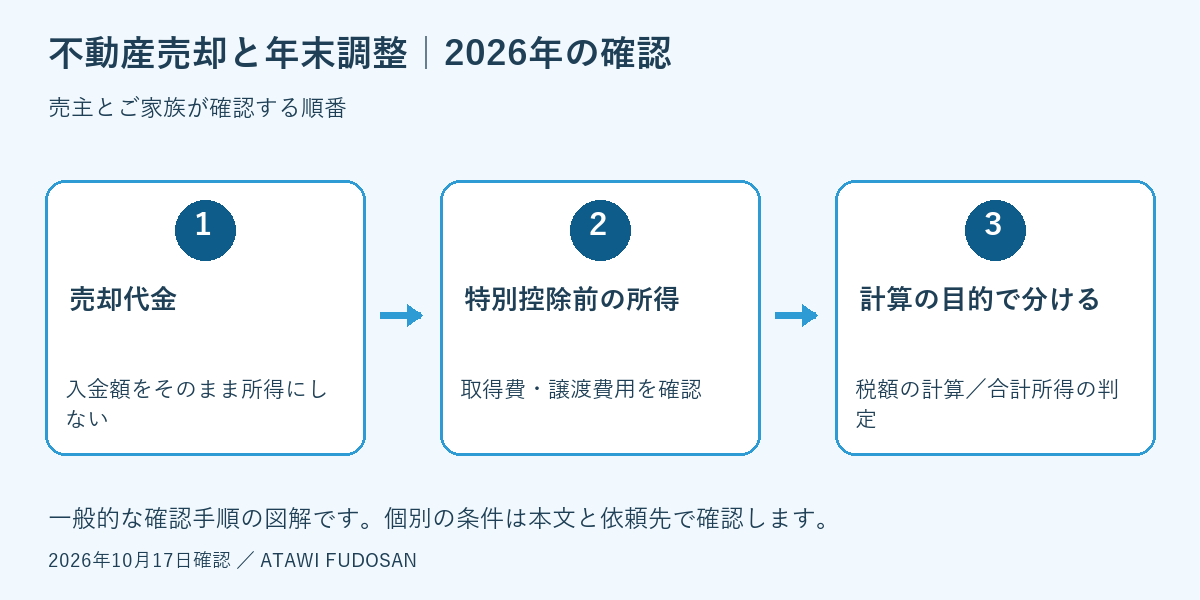
不動産売却の所得を確認するときは、売却代金の全額を合計所得金額へ入れるわけではありません。取得費や譲渡費用を整理して譲渡所得を計算し、特別控除の前後を区別します。
次は数字の位置関係だけを説明する仮例です。売却代金が2,000万円、取得費と譲渡費用の合計が1,200万円なら、差額は800万円です。給与等と合わせる際に確認するのは、この差額を基にした特別控除前の所得です。2,000万円の入金額そのものではありません。
仮に適用できる特別控除で売却の課税対象がゼロになっても、合計所得金額の判定では控除前の800万円が問題になります。ほかの所得や損失などの条件は省いた説明用の数字です。800万円に一定率を掛ければ家族全体の税額が出る、という試算ではありません。
| 数字の名前 | 確認する中身 |
|---|---|
| 売却代金 | 契約上の売買価格。所得と同じではない |
| 特別控除前の譲渡所得 | 取得費・譲渡費用を確認して計算する |
| 特別控除後の金額 | 売却の課税計算で使う。特例の適用確認が必要 |
| 合計所得金額 | 特別控除前の譲渡所得と給与等を所定の方法で合わせる |
私は、売主に渡す整理表でも、この四つの欄を混ぜない方がよいと考えます。「手取り」「利益」「所得」という言葉を同じ意味で使うと、税理士の説明を勤務先へ正しく伝えにくくなります。金額の横に名前を書く。それだけでも確認し直す場所を減らせます。
取得費の計算では建物の扱いも確かめます。購入時の総額をそのまま引けるとは限らないため、建物の取得費と減価償却の記事も参照してください。買ったときの資料がない場合は、その事情を税理士へ伝えます。
2026年分の申告書と、売却資料をつなぐ
国税庁は「令和8年分 年末調整のしかた」で、2026年分の申告書記載例や控除額の表を公開しています。基礎控除申告書、配偶者控除等申告書などと、合計所得金額の計算資料が案内されています。
ページの掲載日を公表日として断定できる表示は確認できませんでした。ここでは2026年分の手続資料として使用します。資料の存在と、個々の家族にどの控除が使えるかは、別の確認です。
売却した方は、まず売買契約書、購入・相続時の資料、売却費用の請求書や領収書をそろえます。給与側では年末までの収入見込みも必要になります。自分の把握できる資料を並べ、計算が確定した部分と未確定の部分を分けて税理士へ渡します。
勤務先には、申告書の提出期限と、提出後に数字が変わった場合の連絡方法を確認します。会社の担当者へ不動産の取得費や特例の判定まで丸ごと任せるのではなく、税務の確認結果をどの欄へ反映するか相談する形です。
まだ契約だけで引渡しが先の方は、売却の年分そのものも確認します。年をまたぐ不動産売却と申告の記事で扱うように、日付の整理を後回しにしない方が話を進めやすくなります。この記事だけで年分を断定しません。
制度の良い点と、売主側で補う確認
国税庁の年末調整資料には、申告書の記載例と控除額の表がまとまっています。売却した家族も、給与側の提出書類と照合する入口として利用できます。専門用語集では、合計所得金額に含める所得の範囲も確認できます。
私は、同じ年分の資料に立ち返れる点を評価します。2025年分の様式や家族の経験だけに頼らず、書類の名称を合わせて相談できるからです。数字の基準が分かれば、何を税理士へ聞き、何を勤務先へ伝えるかを分けられます。
その上で、売主にとって負担が残るのは、売却の特例と給与側の控除が別々の説明に出てくることです。不動産会社から「控除がある」とだけ聞いて終えると、年末調整へのつながりが見えません。私は売却後の資料一覧に、勤務先の書類確認も一行入れる方が親切だと考えます。
ただ、資料がそろわない段階で所得見込みをどこまで固められるか、私にも迷いがあります。取得費が不明なまま便利な概算だけを示すと、その数字が確定額として伝わりかねません。未確定の理由を残し、税理士が確認した数字と区別することを優先します。
ふるさと納税の検討も同時にする方は、売却した年の寄附と申告の確認記事へ進めます。今回は年末調整の合計所得金額が主題です。寄附の上限を、ここにある仮例だけから求めることはできません。
磐田・袋井の売主は、数字のメモを一枚作る
磐田市・袋井市で不動産を売却した会社員も、年末調整と売却の確定申告を分けて準備します。住んでいる市によって、特別控除前の譲渡所得を使うという確認が省かれるわけではありません。
今日の作業は、売却資料を一か所へ集め、分かっている金額の横に名前を書くことです。「売却代金」「取得費」「譲渡費用」「特別控除の適用確認」と欄を作ります。未確認の欄には空欄の理由を書き、ゼロで埋めないようにします。
私は、家族の手元に残る資料を整えるところから案内します。税理士には売却所得と控除の判定を、勤務先には書類への反映と訂正手順を確認する。専門家ごとに質問を一つずつ具体化すると、家族が同じ説明を繰り返す負担を減らせます。
年末調整書類に給与以外の所得見積りを記載しても、不動産売却の確定申告を済ませたことにはなりません。特例のための申告や添付資料は別に確認します。源泉徴収票と売却の計算資料を残し、最後の申告までつながる形で保管してください。
よくある質問
本文の確認事項を、売主とご家族からの疑問の形で整理します。
- 売却の税額がゼロでも勤務先に確認しますか?
- 合計所得金額の確認は必要です。国税庁は、長期・短期譲渡所得について特別控除前の金額を合計所得金額に加えると説明しています。売却の税額がゼロになる場合でも、基礎控除や配偶者控除等の判定は別に行います。税理士に計算を確認した上で、勤務先には申告書の該当欄と提出後の訂正方法を確認してください。
- 売却代金をそのまま所得欄に書きますか?
- 売却代金と譲渡所得は同じではありません。土地建物の取得費や譲渡費用を確認して所得を計算します。合計所得金額では、その長期・短期譲渡所得の特別控除前の金額を使います。契約書、取得資料、費用の領収書をまとめ、金額が分からない項目を自己判断でゼロにせず税理士へ確認してください。給与所得等との合算も必要です。
- 年末調整だけで売却の申告も終わりますか?
- 勤務先での年末調整と、不動産売却に関する確定申告は別に確認します。年末調整書類に給与以外の所得見積りを書いても、売却の申告を済ませたことにはなりません。特例を使うための申告や添付資料の要否は税理士・税務署へ確認します。源泉徴収票と売却関係資料を保管し、年末調整後に金額が変わった場合もその経緯を伝えます。
執筆:大石浩之(宅地建物取引士・代表取締役)
磐田市/不動産業・宅地建物取引士
富士ヶ丘サービス株式会社。介護・相続・空き家と不動産売却の段取りを整理します。プロフィール
磐田市・袋井市・森町では、介護施設の運営から不動産事業を始めた富士ヶ丘サービスのような「介護×不動産」専門の会社に相談するという選択肢があります。
参考にした公式情報
出典は2026年10月確認(確認日:2026年10月17日)。本文では資料の基準日と制度の施行日を分けて記載しています。
本記事は2026年10月17日に確認した一般的な情報です。制度・数値・手続は変わる場合があります。重要事項・税務・登記・相続・契約の個別判断は、税理士・司法書士・弁護士・宅地建物取引士など各分野の専門家に確認を。搬出作業の可否は対応業者に確認してください。